美国中期选举会改变什么?又改变不了什么?——美国政策调整与金融市场的五个看点 | 高金智库
高金智库SAIF ThinkTank是上海交通大学上海高级金融学院(高金)的研究平台和智库品牌,主要任务是依托高金的研究力量并与国内外专家学者合作,组织开展课题研究、召开专题闭门会、举办论坛峰会,提供高水平的研究报告和政策建议。
前最受关注的仍是参议院是否易主,以及最终结果与投票前预期存在多大偏离。接下来的问题是:国会控制权变化会在多大程度上改变美国经济政策?
11月3日,美国迎来特朗普第二任期的中期选举。共和党能否继续控制国会两院,将直接影响未来两年的立法和财政议程。
投票日前,主要席位评级、概率模型和预测市场均倾向民主党取得国会控制权,其中民主党同时拿下两院是概率最高的单一情景。截至北京时间11月4日上午,美国仍在计票。民主党已守住佐治亚州参议院席位,但两院控制权尚未确认。因此,当前最受关注的仍是参议院是否易主,以及最终结果与投票前预期存在多大偏离。接下来的问题是:国会控制权变化会在多大程度上改变美国经济政策?
回顾2026年上半年,美国宏观金融政策出现了一个值得注意的反差。财政和货币政策受到的约束不断增加,贸易、产业和金融监管政策却依然活跃。美联储受通胀压力制约,财政面临高利息负担与刚性支出挤压;与此同时,关税法律授权、银行资本监管、证券市场准入及数字资产制度都经历了较大调整。
通常认为,白宫与国会分属不同政党的“府会分治”会降低重大立法变化的概率。但国会易主首先限制的是新增减税和支出,既有关税、出口管制和金融监管授权不会自动撤销。未来两年更可能出现的不是全面政策收缩,而是财政扩张受限、行政干预延续。
*本文由高金智库副研究员李溦、青年研究员杨悦珉执笔,指导专家为上海交通大学上海高级金融学院兼聘教授、高金智库副院长刘晓春。本文较原文有所增删,文章仅代表作者个人观点,不代表高金智库SAIF ThinkTank及作者所在机构立场。
”
#
国会控制权变化更可能改变政策工具
而非政策方向
如果民主党控制众议院或参议院,特朗普政府最先失去的是新增立法能力。进一步减税、大规模财政支出和需要国会重新授权的产业政策将更难推进;民主党控制参议院还会直接影响监管机构和司法系统的人事任命。已经生效的减税、关税、出口管制和监管规则却不会因为一院易主而自动失效。未来两年更可能出现的格局,是国会难以通过新的综合法案,行政部门继续在现有法律边界内推进原有目标。
2026年上半年的贸易政策提供了一个例子。2月20日,最高法院裁定《国际紧急经济权力法》不授权总统征收关税,行政部门随即转向《1974年贸易法》第122条和第301条、《1962年贸易扩展法》第232条等授权。新依据在范围、程序和期限上各有限制,但这一转换说明,一项工具受到约束,并不意味着政策目标随之放弃。
政治博弈并不会自动改善政府治理。特朗普当前支持率只有三成多,而且已进入不能再次竞选总统的第二任期。改善物价、就业和金融市场仍能帮助共和党减少选举损失,并维护其2028年的竞争力;但个人连任约束的消失,也削弱了政府承担短期成本、推进财政整顿和长期改革的动力。因此,当前政治压力更可能推动能源价格干预、关税调整和监管松绑等见效较快、选民感受直接的政策,而不是带来财政纪律和政策质量的普遍改善。选举约束可能强化短期经济管理,却未必改善长期治理。
#
反对党控制至少一院将限制新增财政政策
但难以消除赤字压力
财政是国会格局变化最容易产生实质影响的领域。2025年新政府已经完成了大部分财政立法的相关安排,未来两年新增减税、产业补贴扩张等议题的立法空间有限。如果民主党拿下一院,国会党派变更带来的影响更多是对“增防削非”的制衡强化,非国防支出削减将面临更大阻力,新增国防拨款也可能被要求与非国防支出安排挂钩。利息、社保和医疗等法定支出不需要每年重新决定,已经生效的减税也不会自动退出。反对党控制国会至少一院能够限制新的财政政策,预算谈判和政府停摆风险可能上升,却很难逆转赤字的结构性来源。
本课题组根据上半年债务增长趋势测算,在当时政策不变的假设下,联邦债务可能在2027年上半年再次逼近法定上限,这将成为新一届国会较早面对的议题。债务上限只是法律约束,更深层的限制来自财政收支结构。根据CBO基准预测,2026财年联邦收入约5.6万亿美元,而法定支出约4.5万亿美元、净利息超过1万亿美元。换言之,联邦收入已几乎全部被法定支出和利息占用,约1.9万亿美元的年度可支配支出实际上主要依靠举债维持。
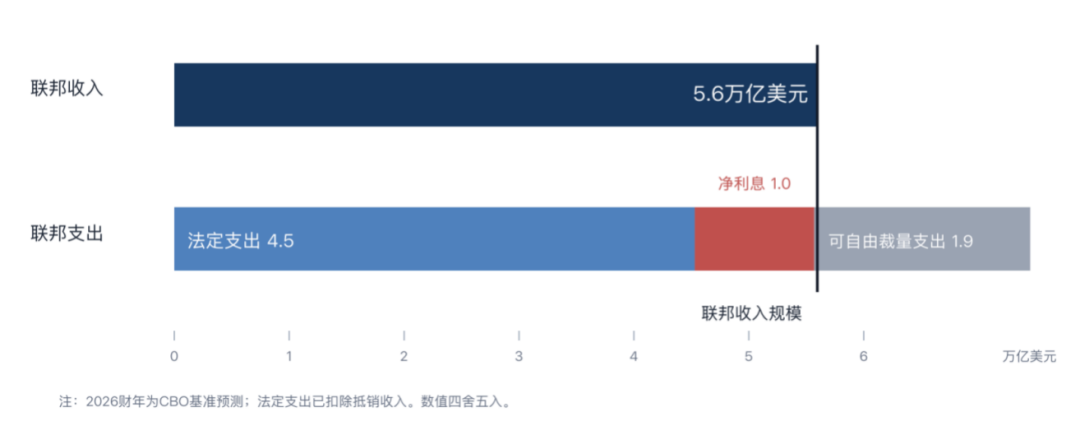
图1:联邦收入已几乎全部被法定支出和利息占用
资料来源:Congressional Budget Office, The Budget and Economic Outlook: 2026 to 2036。
这意味着,无论哪一党控制国会,新一届国会能够重新分配的财政空间都比赤字总额所显示的更小。共和党继续控制两院,并不等于可以无约束地延续减税和扩大支出;如果民主党控制至少一院,新增财税立法将更困难,但既有赤字也不会自动下降。只要税收、社保和医疗制度没有较大调整,压缩年度拨款很难从根本上改变债务轨迹。
因此,选后美债市场需要关注的不只是国会能否再次提高债务上限,还包括两党是否愿意触及法定支出和税收。如果政治谈判仍集中于规模相对有限的年度拨款,财政赤字和国债供给压力可能继续存在,长期收益率也未必随美联储降息同步下降。
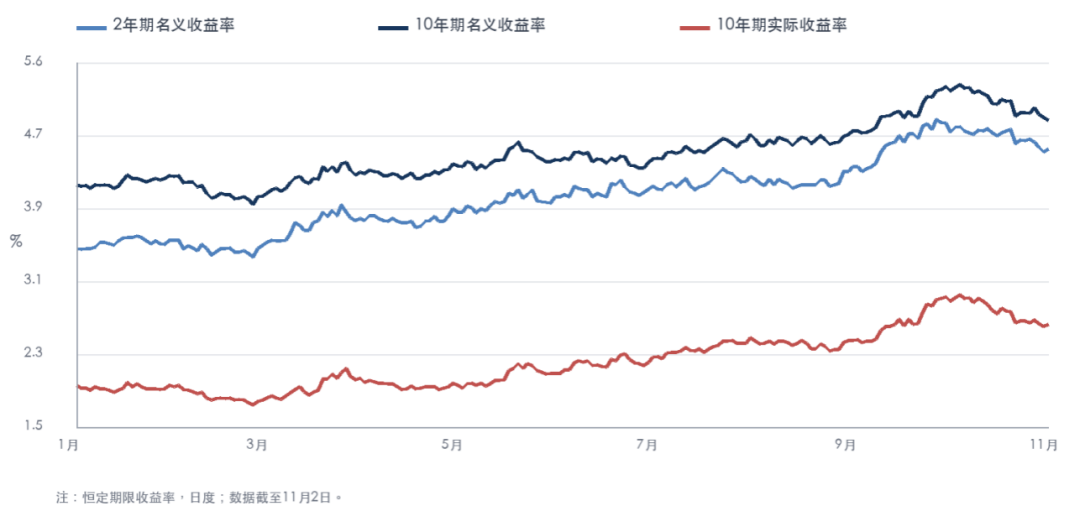
图2:2026年美债收益率重新拾升
资料来源:Wind资讯;2年和10年名义收益率由美国财政部和FRED公开口径交叉核验。数据截至11月2日。
#
贸易限制将转向更窄但更持久的规则
贸易政策受选举结果的影响,主要取决于民主党控制哪一院。若民主党只拿下众议院,可以限制新的贸易立法和财政补贴,却难以直接撤销依据第232条、第301条实施的措施;若同时控制参议院,则可通过人事确认、听证和调查对执行节奏形成更强约束。因此,选举可能改变关税措施的范围和程序,但较难扭转供应链限制向特定行业、国别和第三国规则延伸的方向。
最高法院限制IEEPA关税授权后,美国贸易政策的争议焦点已经从税率进一步转向法律依据、适用范围和执行程序。政策工具也从单边提高关税,向通过双边协议协调出口管制、投资审查和第三国供应链规则延伸。
彼得森国际经济研究所的测算显示,2017年至2024年,中国在美国进口中的直接份额下降约7个百分点,但按增加值计算的份额只从17.7%降至15.4%。经第三国进入美国的商品,仍可能包含大量中国中间投入。如果单边关税主要改变进口来源,而不能促使生产回流,特朗普政府就有持续的动力把关税安排与出口管制、投资审查和第三国规则相联系。民主党若控制国会一院或两院,或将加强对行政部门的监督并限制新增授权,但较难阻止其继续使用既有权力。因此,选后广泛、统一的关税税率可能因司法审查和国会制约而调整,针对特定行业、国家和第三国转口的限制反而可能更加持久。
#
对内松绑与对外收紧将继续并存
2026年上半年,美国金融监管呈现出明显分化。银行领域重新调整巴塞尔协议III终局规则,减轻部分机构的资本与合规负担;证券市场改革试图降低本土企业融资成本。与此同时,部分境外发行人的上市准入要求提高,低价和低市值股票的清退规则趋严。
中期选举对金融监管的影响,取决于相关政策是否需要新增立法。数字资产市场结构、监管机构权限等需要国会填补制度空白的议题,更容易受到国会党派变化影响;银行资本、上市审核和日常执法等依据现有法律推进的事项,则仍主要由监管机构决定。民主党如果只控制众议院,可以通过听证、调查和拨款增加约束,却难以立即扭转现有监管方向。
参议院归属的影响更直接。其他主要金融监管机构的负责人已大体就位,但SEC和CFTC仍有委员空缺,后续人事任命需要参议院确认。如果民主党同时控制参议院,特朗普政府填补空缺和调整委员会构成将面临更大阻力,监管松绑及数字资产新规则的推进可能放缓;如果共和党守住参议院,现有监管议程延续的可能性更高。总体而言,选举更可能改变金融监管的推进速度和制度边界,而不是立即逆转政策方向。
#
股指方向未必由选举左右
长端利率更值得关注
中期选举前夕,美国金融市场已经调整。10月2日至11月2日,标普500下跌约2.4%,纳斯达克100下跌约9.2%,VIX上升约5.8点。但这些变化还受到AI资本开支、企业盈利、能源价格、通胀和增长预期影响,不能全部归因于选举。
投票前,市场已较充分计入民主党控制众议院,并将其同时控制两院视为概率最高的单一情景。因此,选后定价的关键在于参议院结果是否偏离这一预期。如果民主党同时拿下两院,国会对预算、政府人事和行政权力的制约将明显增强,但由于这一结果已有较多预期,市场反应未必剧烈。如果共和党守住参议院,则意味着特朗普政府仍能在政府人事任命和国会监督方面获得参议院支持,同时民主党控制的众议院将限制新增财税立法。这一“两院分治”的结果虽然政治变化相对较小,却更可能因偏离基准预期而触发资产重新定价。
历史研究发现,中期选举后的数月美股回报往往偏高,可能与政治不确定性下降有关;但这一优势在风险调整后明显减弱。2022年中期选举期间,标普500从选举日至当年年底基本持平,随后六个月累计上涨约7.9%。
10月初至11月2日,10年期美债名义收益率下降约37个基点,同期限TIPS实际收益率下降约30个基点,通胀补偿仅小幅回落。选后即使民主党控制国会,降低新增财政扩张的概率,既有赤字和发债需求也不会迅速改变,因此这一结果未必足以推动长期美债收益率继续明显下降。
#
结 语
综合来看,众议院易手主要限制新增财政立法,参议院归属还会影响监管和司法任命,但两种结果都不会消除既有财政负担,也不会自动撤销贸易和监管领域的行政授权。选后确认参议院归属后,可进一步观察长期美债收益率是否受到国债供给支撑,以及贸易与监管措施是否转向法律基础更稳固的行业和国别工具。这些变化比党派标签本身更能解释未来两年的政策风险。
结果说明:
截至北京时间11月4日,选举尚未产生最终结果。由于邮寄选票和部分州的计票制度,两院控制权可能数日后才能确认。正式发布时需更新已经确认的结果,并复核财政与经贸政策的最新节点。
参考文献:
1. 高金智库国际宏观金融观察课题组(2026):《国际宏观金融观察·2026H1——美国篇》。
2. Gao, J., Hou, K., Li, Y., and Zhan, J. (2026). Electoral Discipline, Economic Growth and Asset Prices. Working Paper, October 1, 2026.
3. Alesina, A., and Tabellini, G. (1990). “A Positive Theory of Fiscal Deficits and Government Debt.” The Review of Economic Studies, 57(3), 403–414.
4. Pástor, Ľ., and Veronesi, P. (2013). “Political Uncertainty and Risk Premia.” Journal of Financial Economics, 110(3), 520–545.
5. Li, W., Ouyang, J., Qiu, B., Wang, Z., and Zi, Y. (2026). Local Trade Wars. CEPR Discussion Paper No. 21832.
6. Lovely, M. E., and Wan, C. Y. (2026). Made with China: Global Supply Chains and the Limits of US Decoupling. PIIE Policy Brief 26-12, Peterson Institute for International Economics.
7. Associated Press (2026). “When Will We Know Who Controls Congress? It Could Be a While.” November 3, 2026.
8. Congressional Budget Office (2026). The Budget and Economic Outlook: 2026 to 2036. February 11, 2026.
9. Covey, E. (2026). “Four Days Out, a Dozen More House Races Move Toward Democrats.” The Cook Political Report, October 30, 2026.
10. Inside Elections (2026). “House Ratings.” Updated October 29, 2026.
11. Silver, N., and McKown-Dawson, E. (2026). “FINAL FLIPR 2026 Midterm Election Forecast.” Silver Bulletin, November 3, 2026.
12. Hitchcock, L. (2026). “Final 2026 Midterm Odds: Last Look Before Election Day.” Kalshi, November 2, 2026.
13. Chan, K. F., and Marsh, T. (2021). “Asset Prices, Midterm Elections, and Political Uncertainty.” Journal of Financial Economics, 141(1), 276–296.
14. Anderson, W., Białkowski, J., and Wagner, M. (2023). “Midterm Elections and Stock Returns.” Finance Research Letters, 55, 103825.
数据来源:
15. Wind资讯(2026):美国宏观与金融市场日度数据,数据截至2026年11月2日。
16. Board of Governors of the Federal Reserve System (US), retrieved through Federal Reserve Bank of St. Louis, FRED: 2-Year Treasury Constant Maturity Rate (DGS2), 10-Year Treasury Constant Maturity Rate (DGS10), and 10-Year Inflation-Indexed Treasury Constant Maturity Rate (DFII10). https://fred.stlouisfed.org/series/DGS2; https://fred.stlouisfed.org/series/DGS10;https://fred.stlouisfed.org/series/DFII10
内容来源|高金智库SAIF ThinkTank
图片来源|千图网
高金项目火热招生中…
欢迎点击小程序
-
【沪企行】高金承办“浦江之光”百家中小企业改制上市培育系列培训(第50期)开始报名!
넶0 2026-11-14 -
五道口人丨金融EMBA校友刘振飞:大模型之外,另一条改变世界的AI赛道
넶0 2026-11-14 -
校长李路明率团访问越南 出席世界慕课与在线教育大会
넶0 2026-11-13 -
从装备出海到创意出海 | 大丰实业引领中国文体方案走向世界
넶0 2026-11-13 -
NUS EMBA | 上海交流会报名开启!对话亚洲领先高管项目,规划战略进阶路径
넶0 2026-11-13 -
黄仁勋辞任英伟达CEO:创始人依赖下的治理与领导力考验
넶0 2026-11-13