E室讲堂 | 溯源财报,笃行实证:吴世农教授与厦大管院构建中国本土财务研究体系
依托厦门大学的会计学科积淀,吴世农教授推动财务研究立足中国企业与资本市场实践,使财务学不止于报表核算,更成为理解企业经营和资本配置的重要工具。
中国商学教育的发展过程中,会计与财务研究承担着一项基础任务:不仅要准确记录企业经营结果,还要解释企业如何配置资本、创造价值、识别风险。
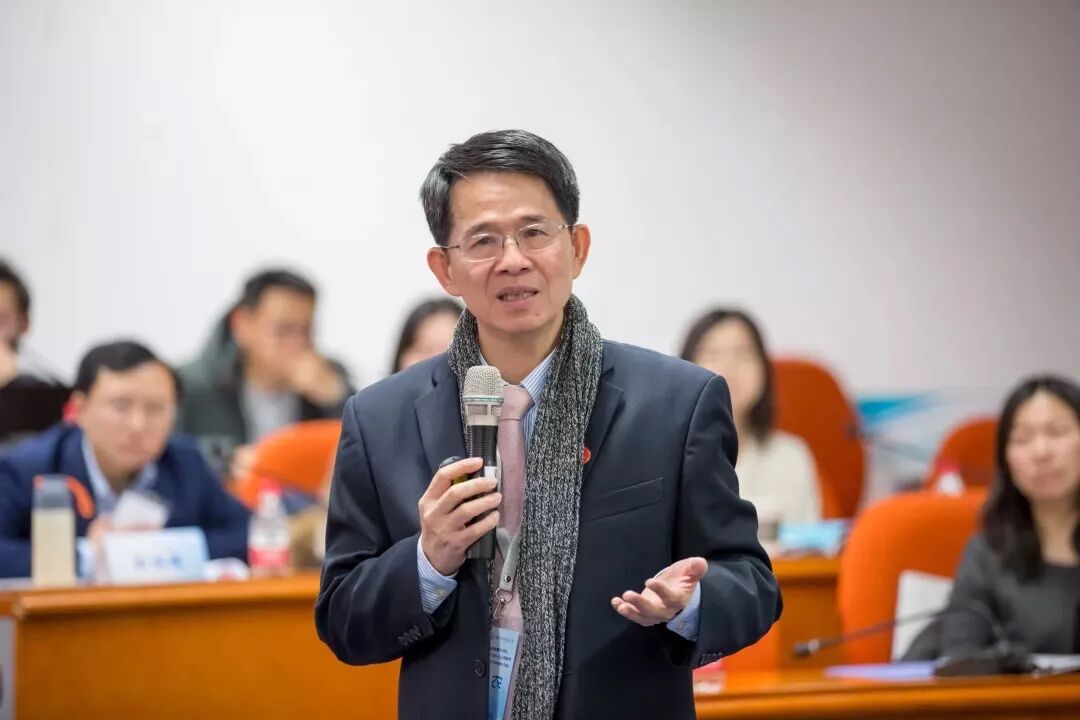
厦门大学EMBA《CEO财务管理》授课教授吴世农老师长期深耕公司财务与资本市场实证研究,依托厦门大学深厚的会计学科积淀,推动财务研究与中国企业实践相结合。他所代表的研究路径,强调从真实的企业数据出发,在分析资本市场问题的过程中检验理论、发现规律,为中国财务学科的发展提供了重要探索。
一、时代底色:国内财务学科早期的发展困境
学科现状:从传统会计走向现代公司财务
中国会计学科有着深厚的历史积累。随着经济体制改革和企业制度变化,会计工作的内涵逐渐拓展,企业不再只是需要记录收入、成本和利润,还需要面对融资决策、资本结构、投资回报与财务风险等问题。
传统会计主要解决如何确认、计量和报告企业经济活动的问题,公司财务则进一步研究企业如何筹集和使用资金、如何进行投资决策,以及如何理解企业价值。两者联系紧密,却不能相互替代。随着资本市场发展,现代公司财务逐渐成为商学教育与学术研究不可缺少的组成部分。
早期国内财务研究在理论体系和研究方法上仍有较大的发展空间。海外理论提供了重要参考,但不同市场的制度环境、融资方式和企业行为存在差异,相关理论能否解释中国企业,需要通过本土数据进行检验。
市场痛点:资本市场提出新的研究问题
资本市场发展后,上市公司的融资选择、投资决策、企业估值和财务困境逐渐成为现实问题。企业为什么选择某种资本结构?哪些因素会增加财务风险?财务报表反映的经营状况与企业市场价值之间存在怎样的联系?这些问题既关系企业决策,也影响投资者判断。
如果研究仅停留在理论推演或直接套用海外结论,就难以充分解释中国市场中的具体现象。企业所处的制度环境、融资渠道、信息披露状况以及市场参与者的行为,都可能影响财务规律的表现。
因此,中国财务研究需要建立在本土企业数据和资本市场实践之上,将现实问题转化为可以检验的研究问题,再通过系统分析形成有解释力的结论。
时代命题:从财务核算走向价值与风险研究
现代企业对财务工作的要求,已经不再局限于准确编制报表。管理者需要借助财务信息判断经营质量、安排资金、评估投资风险;投资者需要分析企业价值与潜在风险;学术研究则需要解释企业财务决策背后的规律。
这要求会计学与公司财务既保持紧密联系,又形成各自的研究重点。会计提供可靠的信息基础,公司财务在此基础上进一步研究资金配置、投资融资和企业价值。将两者结合起来,才能更完整地理解企业的财务活动。
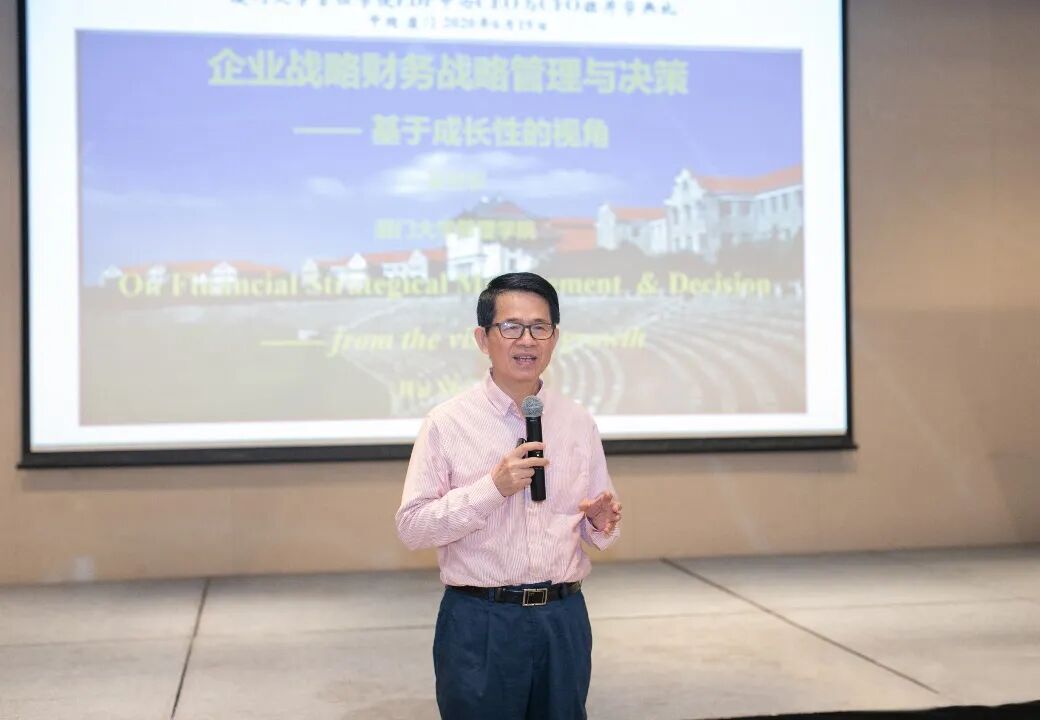
二、人物底色:国内财务学领域权威学者
学术定位:深耕公司财务与资本市场实证研究
吴世农教授是中国公司财务与资本市场研究领域的代表性学者之一,长期关注企业财务决策、财务风险与资本市场问题。他的研究立足现代企业运行中的实际问题,强调运用数据和实证分析理解企业行为,而不是停留在概念阐释和理论推演之中。
公司财务研究的价值,在于解释企业资金从哪里来、投向哪里,以及这些决策如何影响企业价值和经营风险。企业的财务报表记录了经营活动的结果,而对报表数据进行深入分析,则有助于进一步理解企业的经营质量、融资选择和风险变化。
治学特点:从真实数据中寻找规律
财务研究不能只依赖理论假设,还需要接受现实数据的检验。吴世农教授所代表的实证研究路径,重视从上市公司财务信息和资本市场数据中提出问题、检验判断,进而分析企业财务行为的影响因素。
这种研究方式并非简单地收集数据、计算指标,而是先明确问题,再建立分析框架,最后利用数据检验研究假设。研究结论能否成立,需要看证据是否充分、分析方法是否合理,以及结论能否经受进一步检验。
对中国财务学科而言,这种方法具有重要意义。海外理论可以提供研究起点,但不能直接替代对中国企业的观察。只有把理论放进本土市场环境中检验,才能判断哪些规律具有普遍性,哪些结论需要结合中国实际加以修正。
治院思路:会计、财务双轮并重
厦门大学会计学科具有深厚积淀,形成了长期的学术传统。现代商学教育的发展,则要求在巩固会计优势的同时,进一步加强公司财务研究,回应企业融资、资本运作、价值评估和风险管理等现实需求。
会计与财务并非两个孤立领域。会计为企业提供反映经营活动的信息,财务研究则利用这些信息分析企业的决策与价值。前者侧重信息的确认、计量和报告,后者进一步关注资金配置及其经济后果。
推动两者协调发展,有助于形成更完整的学科体系。对于商学院而言,这既是对传统优势的延续,也是对现代企业需求的回应。
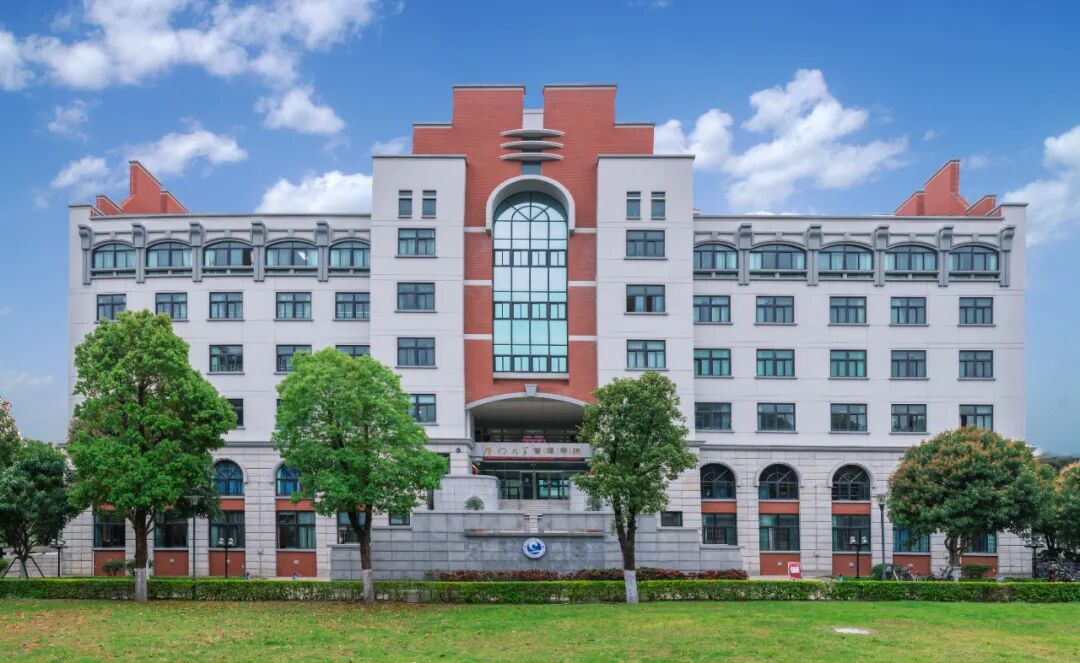
三、治院革新:吴世农教授对厦大管院的核心建设
巩固王牌学科:延续传统,拓展财务研究
厦门大学会计学科的优势,为财务研究提供了重要的学术基础。随着资本市场发展,商学院不仅需要培养熟悉会计核算和审计规范的人才,也需要培养能够分析企业财务决策、资本结构和经营风险的专业人才。
吴世农教授的研究方向与这一发展需求相呼应。公司财务研究向企业经营的前端延伸,从资金筹集、投资选择和资本配置等方面,解释企业如何作出财务决策,以及这些决策可能产生怎样的结果。
学科建设并非简单增加几门课程,而是需要研究方向、师资队伍、课程体系和人才培养相互配合。会计与财务共同发展,能够让学生既理解企业财务信息的形成过程,也具备利用这些信息分析经营问题的能力。
开拓本土财务研究:从上市公司数据中发现问题
公司资本结构、财务困境与企业估值,是现代公司财务研究的重要领域。企业选择什么样的融资方式,会影响资金成本与财务风险;企业陷入财务困境之前,财务指标可能出现怎样的变化,关系到风险识别;企业价值如何评估,则直接影响投资决策和资本配置。
围绕这些问题开展研究,需要结合企业财务数据与资本市场信息,分析不同因素之间的联系,并谨慎判断其作用机制。中国上市公司的实际情况,为研究提供了丰富的观察对象,也对理论的适用性提出了检验要求。
本土实证研究的意义,不在于预先认定中国企业必然具有某种独特规律,而在于通过证据判断理论是否适用、结论是否稳定。只有经过检验,才能进一步区分普遍规律与特定市场环境下的现象。
人才培养改革:连接理论分析与财务实践
财务人才的能力,不应只停留在计算指标和编制报表上。企业管理者需要理解财务数据背后的经营含义,投资者需要识别企业价值与潜在风险,专业财务人员则需要把分析结果转化为决策依据。
在MBA、EMBA及会计专业人才培养中,公司财务与资本市场分析能够帮助学员理解融资、投资、估值和风险之间的关系。通过企业案例和财务数据分析,学员可以学习如何判断企业的资金状况、分析财务风险,并理解不同决策可能产生的后果。
理论与实践相结合,并不意味着用个别案例代替系统知识。有效的财务教育应当先帮助学生掌握基本原理和分析方法,再通过真实问题检验理解,使其既能解释数据,也能认识数据的局限。
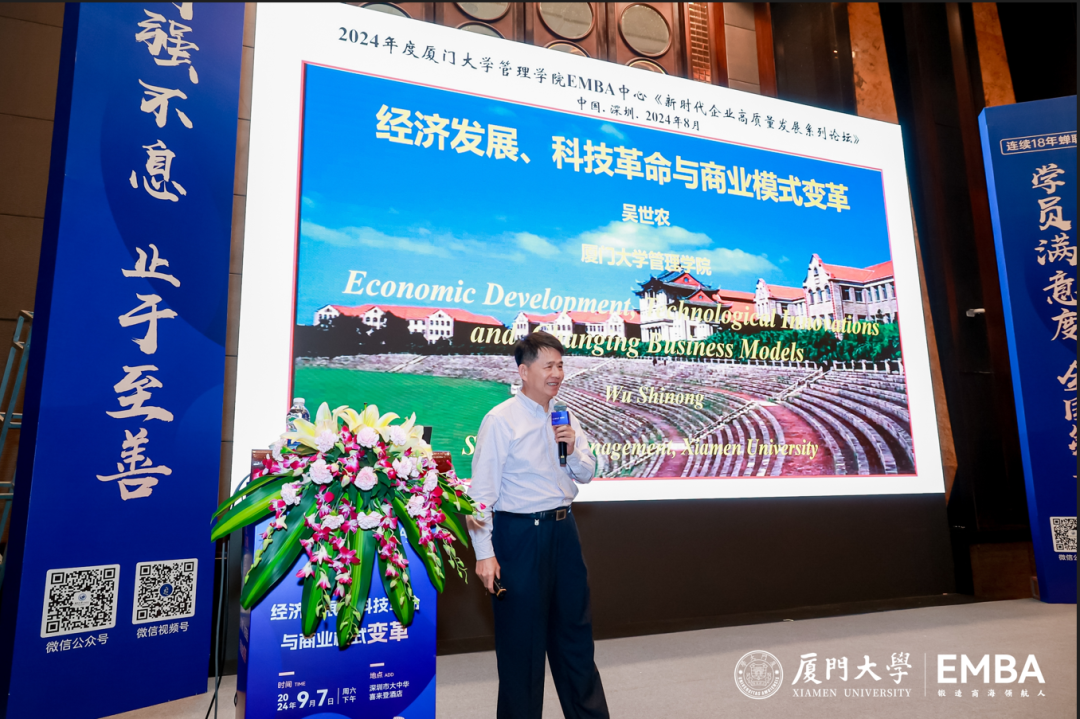
学科平台建设:形成持续研究能力
一门学科能否持续发展,取决于是否具备稳定的师资队伍、明确的研究方向、良好的人才培养机制和持续积累的学术成果。公司财务研究尤其需要长期的数据积累与方法训练,难以依靠短期项目形成完整的研究能力。
厦门大学会计与财务学科的持续发展,为相关研究提供了重要基础。围绕财务决策、企业价值和资本市场问题开展研究,也有助于加强学术研究与企业实践之间的联系。
学科平台的价值,不只是形成外部影响力,更在于持续培养研究人才、积累可靠证据,并将研究成果转化为能够解释现实问题的知识。
四、行业拓维:对中国商学教育的价值
打通会计与财务:从记录结果走向分析价值
会计记录企业发生了什么,公司财务进一步研究企业为什么作出某种资金决策,以及这些决策会带来怎样的影响。两者结合,能够把企业财务信息与经营决策联系起来。
财务报表不仅是对过去经营结果的记录,也是观察企业经营质量的重要入口。通过分析资产结构、现金流、负债水平和盈利状况,管理者与投资者可以进一步判断企业的偿债能力、资金使用效率和潜在风险。
因此,商学教育不能将会计局限于核算,也不能将财务分析简化为指标计算。关键是理解数据背后的经营逻辑,让财务信息真正服务于企业决策。
平衡西学与本土:用中国市场检验理论
现代公司财务理论为研究融资、投资和企业价值提供了重要工具,但理论应用需要考虑具体市场环境。制度安排、融资渠道、信息披露和投资者行为等因素,都可能影响理论在不同市场中的表现。
本土研究并不是排斥海外理论,而是将其作为研究起点,再利用中国企业数据进行检验。能够解释中国企业实际情况的理论,才更有可能为本土市场提供有效的分析依据。
这一研究路径也为商学教育提供了启示:既要让学生掌握成熟的理论和方法,也要培养他们根据现实证据判断理论适用性的能力,而不是把既有结论当成无需检验的答案。
夯实商科底层基础:财务能力支撑经营决策
财务与会计是企业管理的重要基础。战略需要考虑资金投入与回报,投资决策需要评估风险与价值,日常经营需要关注现金流和成本,企业扩张也离不开融资安排。
如果缺乏财务分析能力,管理者可能只看到收入增长,却忽视现金流恶化;只关注利润表现,却没有识别负债与风险积累。财务知识能够帮助管理者将经营目标与资金约束联系起来,提高决策的完整性。
强化财务研究,不只是培养会计师和财务专业人员,也是在提升整个商学教育的基础能力。企业经营中的许多重大判断,最终都需要回到数据、资金与价值关系上加以检验。
研究特色与边界辨析
吴世农教授的研究重点在公司财务、财务风险和资本市场实证等领域,强调利用企业财务数据分析融资决策、企业价值及风险变化。这一路径擅长回答企业财务状况如何、风险可能来自哪里,以及不同财务决策会产生什么影响。
但财务研究有其明确边界。财务数据能够反映企业经营活动的部分结果,却不能完整解释产品为何成功、组织为何高效或产业为何升级。分析企业问题时,仍需结合市场、技术、组织和行业环境,不能将所有经营现象都归结为财务指标。
同样,财务风险识别也不等于准确预测所有风险。数据具有滞后性,模型依赖特定假设,外部环境变化也可能改变原有规律。因此,财务分析需要与实际经营情况相互印证,不能机械地用单一指标作出判断。
吴世农教授所代表的研究路径,核心价值在于以数据和实证方法理解企业的财务活动,为经营决策和资本市场分析提供依据,而不是取代其他管理学科。
时代余响
随着资本市场不断发展,企业价值评估、财务风险识别和上市公司信息披露的重要性日益凸显。注册制改革进一步强调信息披露的基础作用,也对企业财务信息的质量、透明度和规范性提出了更高要求。
在这样的环境下,财务研究不仅服务于学术讨论,也与企业融资、投资者判断和市场资源配置紧密相关。企业需要通过财务分析识别经营风险,投资者需要依据可靠信息评估企业价值,商学院则需要培养能够理解数据、检验判断并作出合理分析的专业人才。
厦门大学会计与财务学科的长期积累,为中国财务研究提供了重要基础。吴世农教授所坚持的实证研究路径,也提醒学界与企业:理论必须接受现实检验,财务判断必须建立在证据之上。面对不断变化的市场环境,持续积累数据、完善研究方法,才能提高财务分析解释现实问题的能力。
结语
如果说公司治理研究关注企业如何建立规则,那么吴世农教授深耕的公司财务研究,则进一步追问企业如何配置资金、衡量价值、识别风险。依托厦门大学的会计学科积淀,他推动财务研究立足中国企业与资本市场实践,使财务学不止于报表核算,更成为理解企业经营和资本配置的重要工具。
溯源财报,是从数据中理解企业;笃行实证,是用证据检验判断。中国商学既需要面向市场的经营研究,也需要扎实的财务与会计基础。只有把理论、数据和现实问题结合起来,才能更准确地理解企业价值,为企业决策与资本市场发展提供可靠的知识支持。
DBA招生 | 欢迎报考厦门大学-美国杜兰大学工商管理博士DBA!
厦E招生 | 欢迎报考厦门大学-杜兰大学Global EMBA!
厦E招生 | 商海领航,欢迎报考厦门大学EMBA商领班!
厦E招生 | 研究生毕业证+硕士学位证,欢迎报考厦门大学EMBA双证班!
厦E招生 | 欢迎参加厦门大学EMBA双证体验营!
常年招生,欢迎联系:
厦门大学EMBA中心
0592-2180928 / 2180958
0592-2187907 / 2180322
厦门大学管理学院保欣丽英楼208办公室
-
眼底照片和糖尿病的关联是?交大安泰团队研发的大模型这样说
넶0 2026-11-14 -
北大光华EMBA重磅升级|四大产业方向之“组织进化”
넶0 2026-11-14 -
科技赋能乡村产业!第五届乡村发展延安论坛在西安举行
넶0 2026-11-14 -
校企合作新模式!复旦大学“康宁创星家”创新管理人才激励计划正式启动
넶0 2026-11-14 -
【沪企行】高金承办“浦江之光”百家中小企业改制上市培育系列培训(第50期)开始报名!
넶0 2026-11-14 -
五道口人丨金融EMBA校友刘振飞:大模型之外,另一条改变世界的AI赛道
넶0 2026-11-14