顶尖金融学者驻校一周深度对话,交大安泰梵褀学术交流周有哪些思想碰撞?
2026年11月7日至14日,应上海交通大学安泰经济与管理学院“梵褀研究中心”邀请,美国北卡罗来纳大学教堂山分校金融学教授、卓越投资管理中心学术主任、美国国家经济研究局(NBER)研究员Riccardo Colacito到访学院,开展为期一周的驻校学术交流。
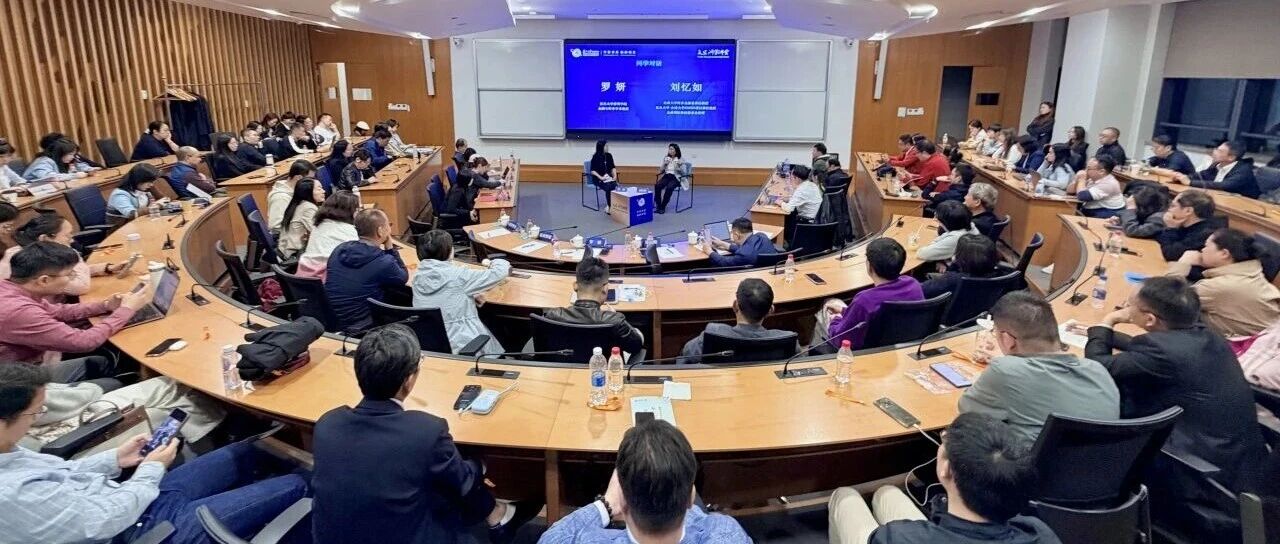
作为“梵褀研究中心”系列品牌活动之一,本次梵褀学术交流周活动聚焦国际金融与资产定价前沿,设置主题报告、系列短期课程、教师座谈会、学术沙龙四大板块,并安排与本院教师开展一对一论文指导与合作洽谈,以及面向全院师生和校友的开放式咨询。一周之内,从大会场到小房间,从集体讲授到逐篇批注,学院师生与校友在多个场景中与这位国际顶尖学者开展学术交流。
主题报告:
01解码全球金融市场的长期风险
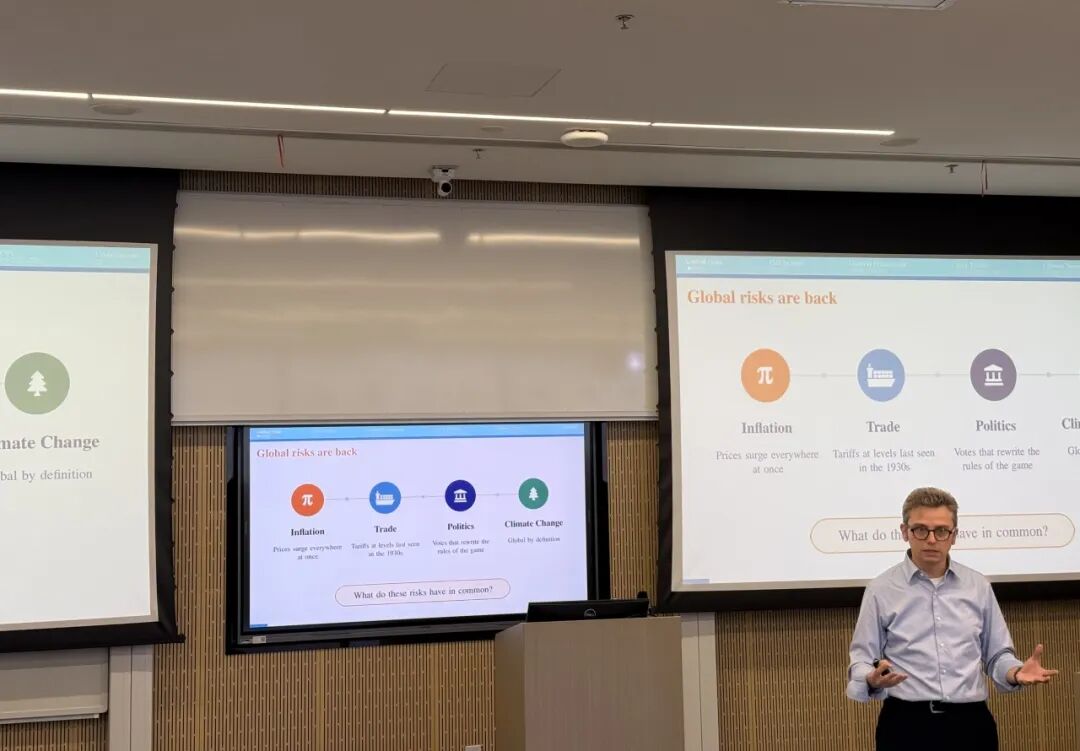
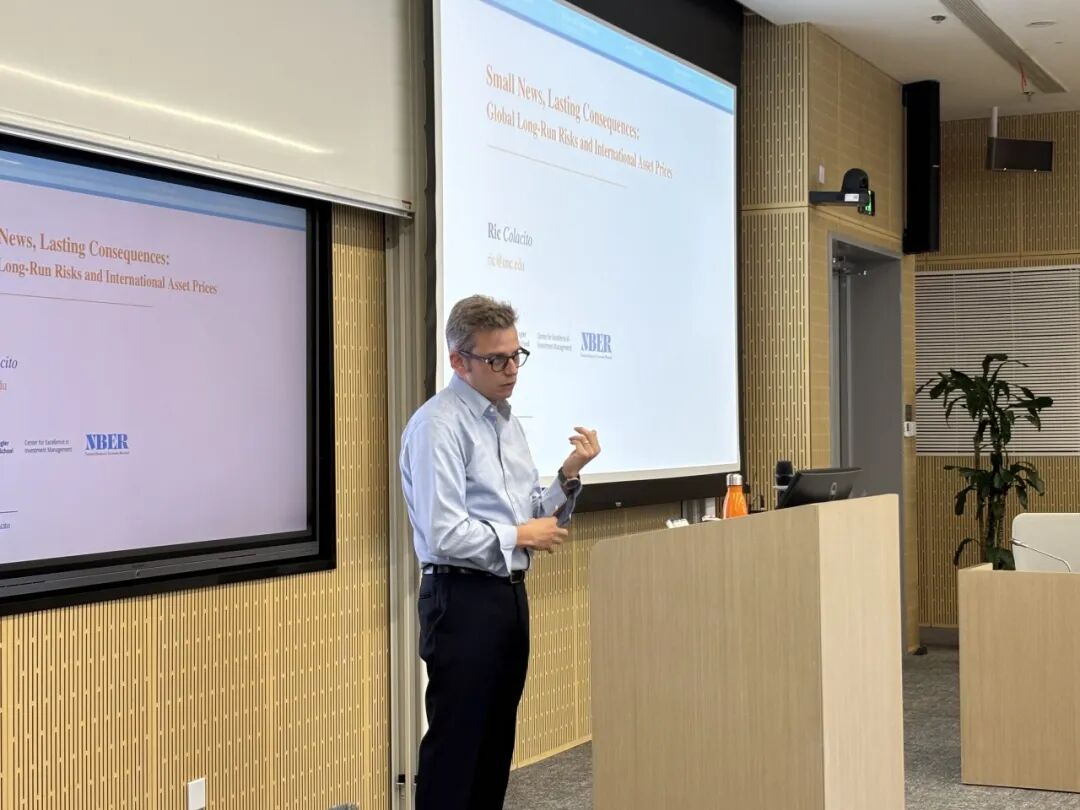
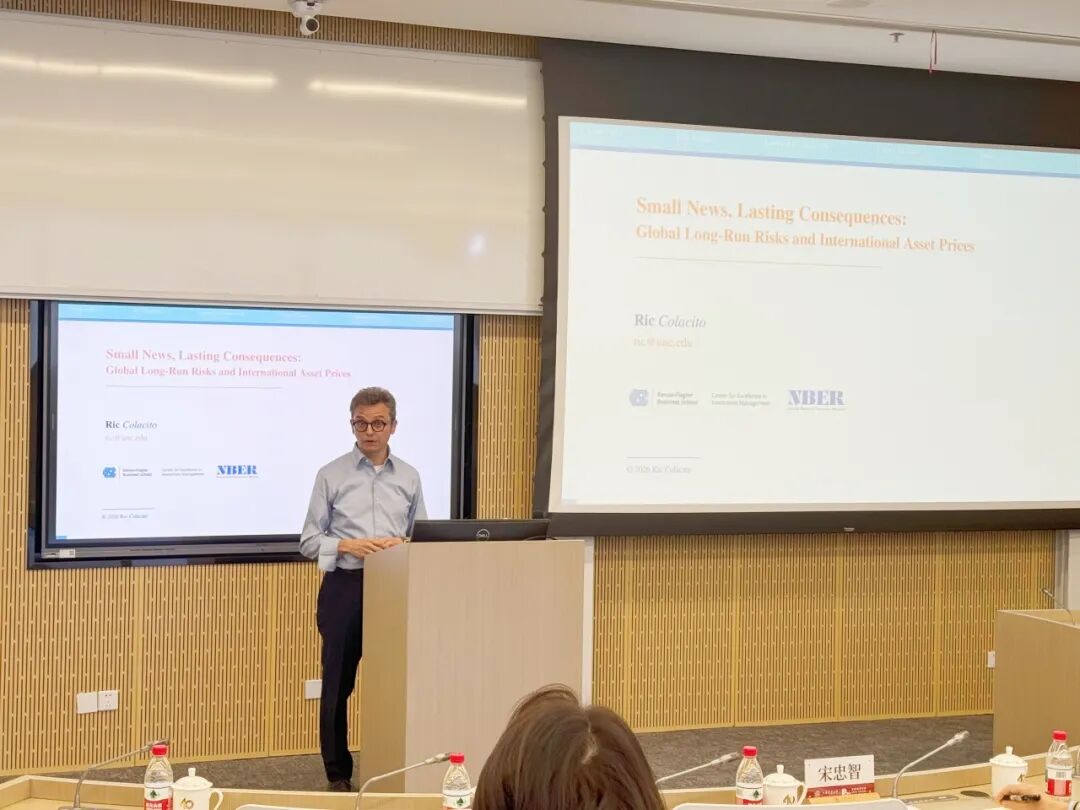
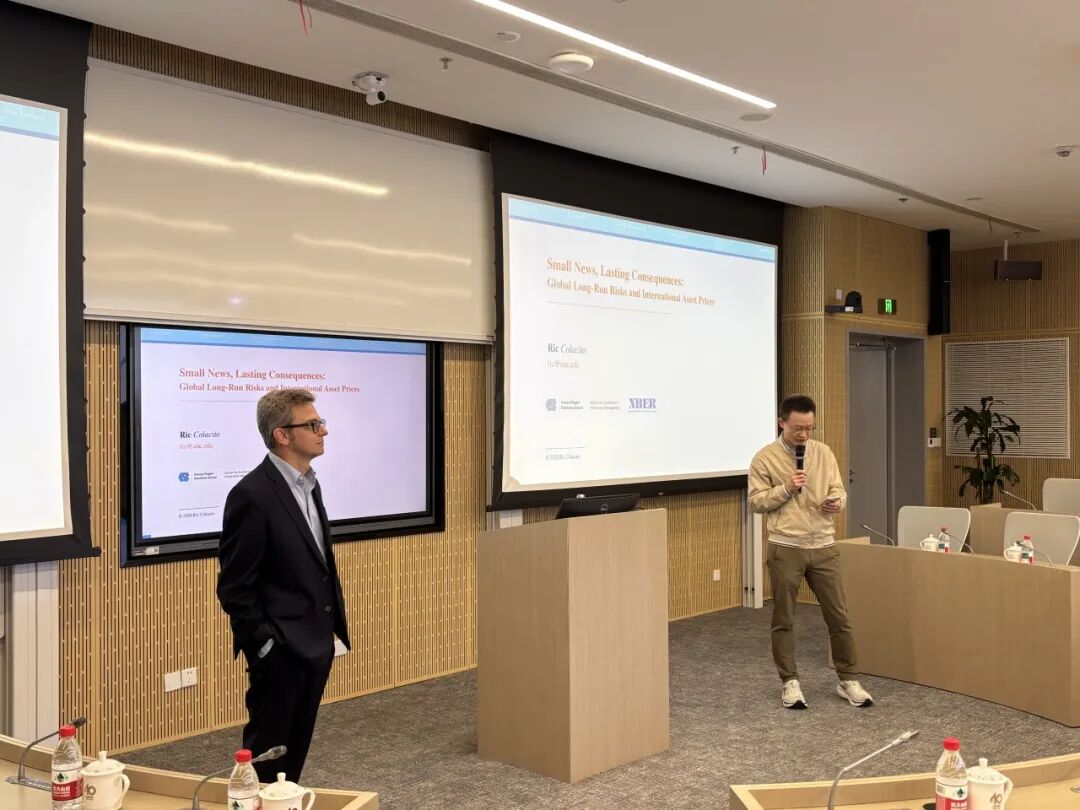
11月9日上午,Colacito教授在浩然高科技大厦306室带来题为“Long-run Risks in Global Financial Markets”的主题报告。他从长期风险的一般分析框架入手,梳理该框架的理论内核,并将其延伸至经济增长、通货膨胀与气候变化等具体场景,阐释不同来源的长期风险如何进入资产价格、又如何与全球金融市场相互关联。
报告以“框架—应用”双线展开,为听众提供了一套可迁移的分析工具。问答环节,师生围绕长期风险的度量、模型设定与实证识别等问题与教授深入交流。
短期课程:
02三讲贯通,从股权溢价之谜到汇率决定
11月10日至12日上午,Colacito教授连续三天开设短期课程,三讲内容层层递进,理论与实证并重,完整呈现了从模型构建到实证识别的分析路径。
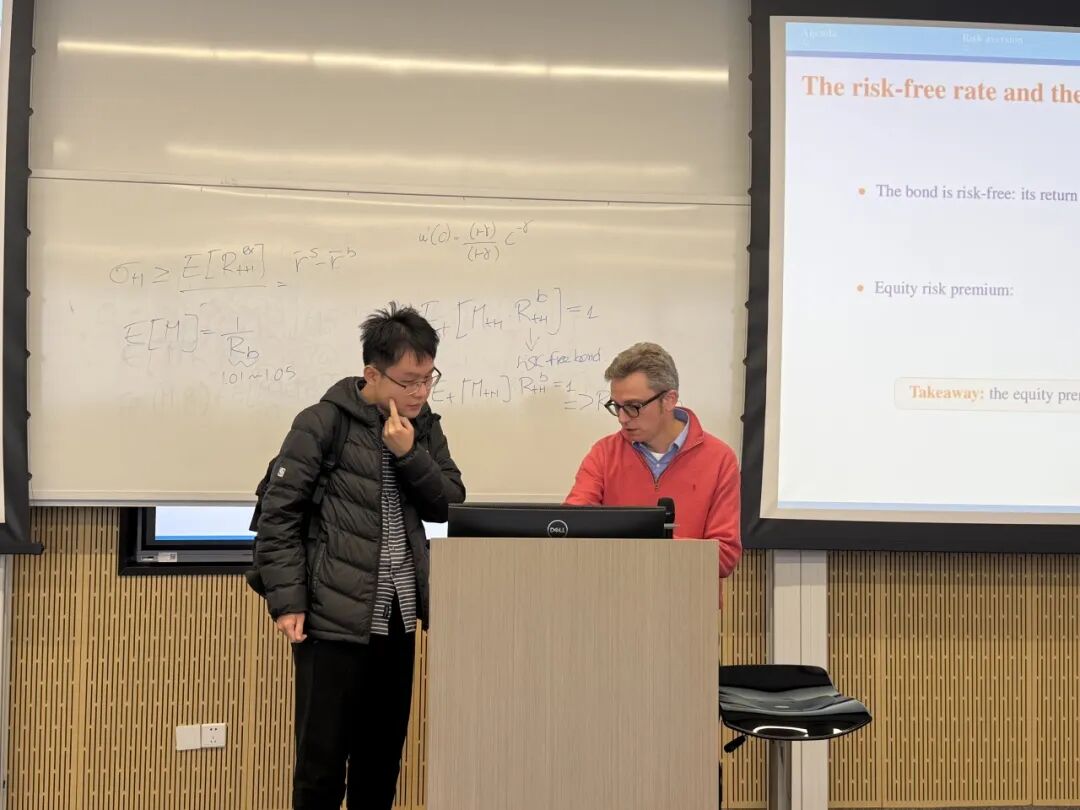
第1讲“The Equity Premium Puzzle”从“你愿意为规避一次五五开赌局付出多少”这一直观问题切入,引出风险厌恶的度量、CRRA效用下的股权溢价之谜,以及Hansen–Jagannathan界与熵界。
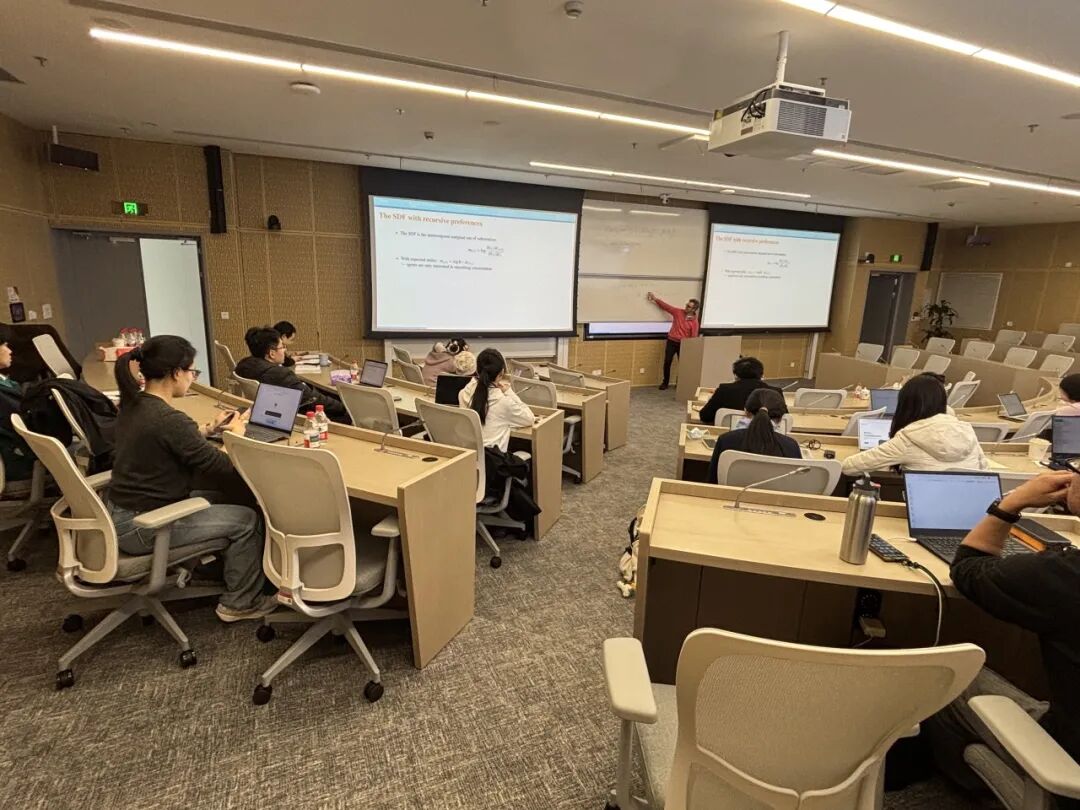
第2讲“The Long-Run Risks Model”聚焦递归偏好及其随机贴现因子,通过两状态示例说明微小而持久的冲击为何会放大效用波动,并结合Campbell–Shiller近似讨论股票定价,介绍多项式与分段线性求解方法。
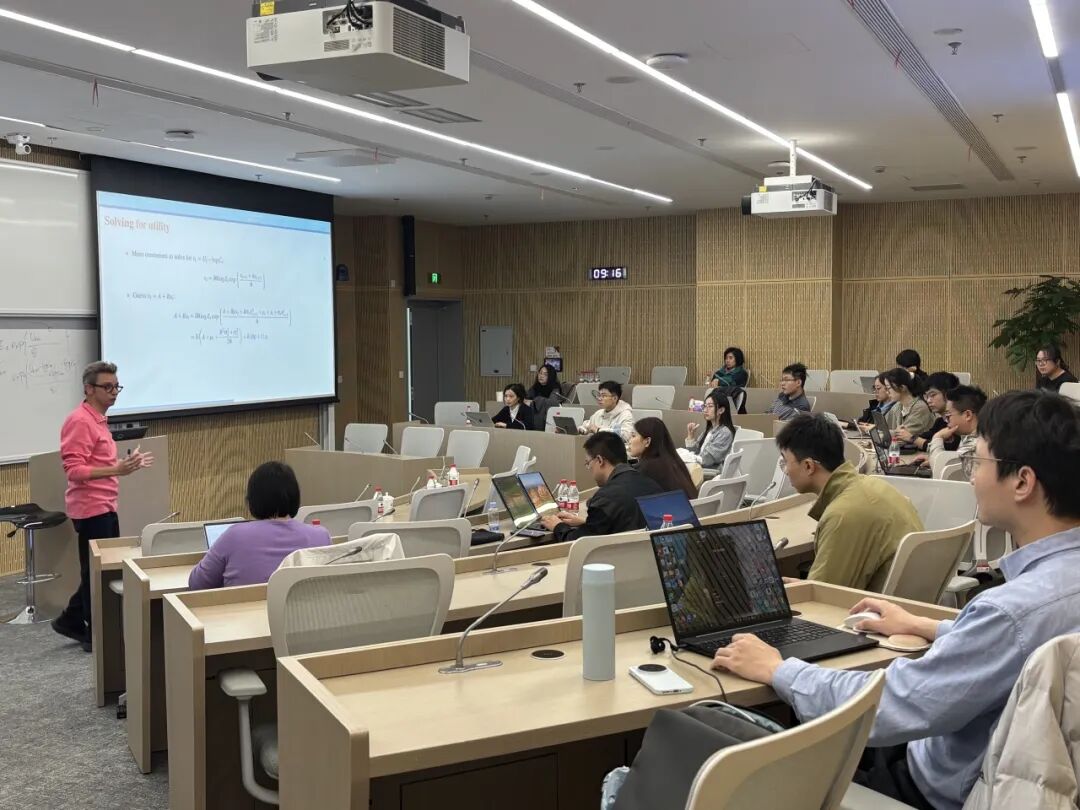
第3讲“Exchange Rates”从汇率与无套利关系出发,讨论Brandt–Cochrane–Santa-Clara之谜——随机贴现因子剧烈波动与汇率相对平稳之间的张力;继而引入两国共同的长期成分,回顾Colacito and Croce (2011)关于SDF相关性与汇率波动的研究,并介绍国际长期风险的估计方法。
教师座谈会:
03共话前沿,共研方法
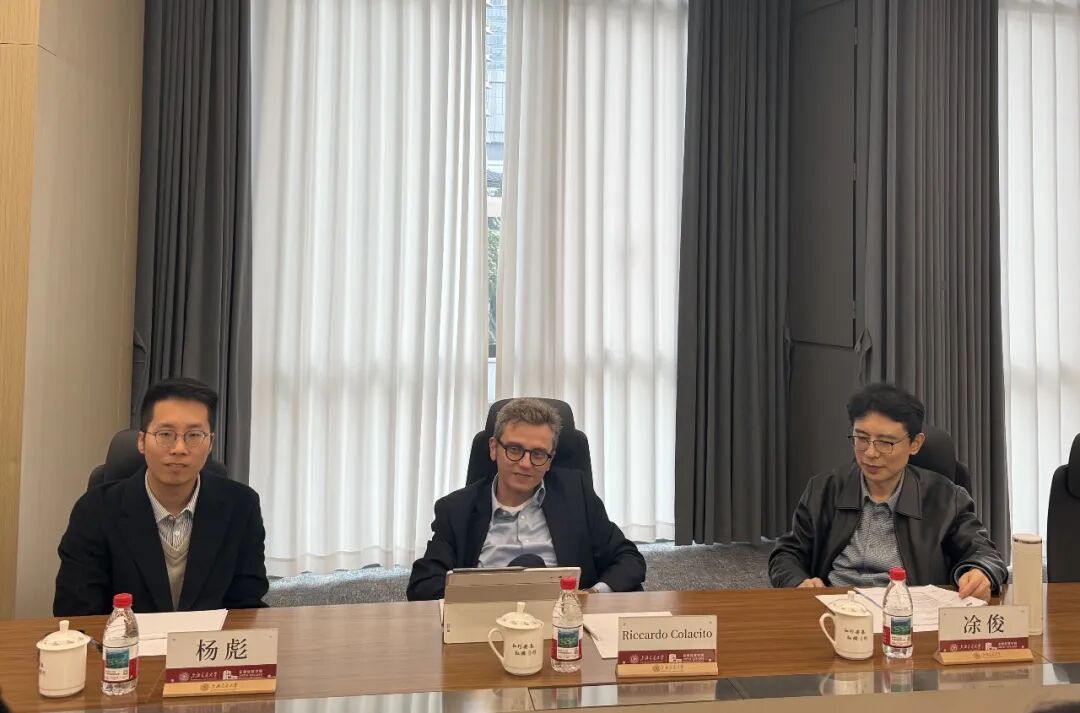
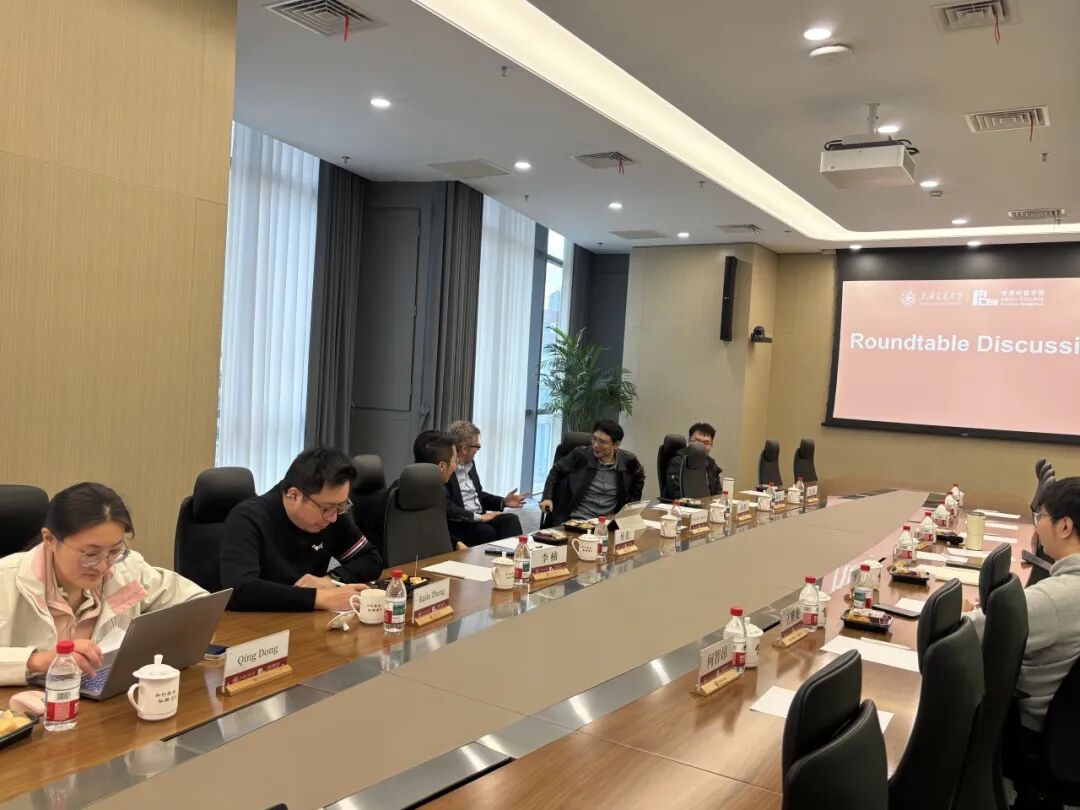
11月9日下午,教师座谈会在浩然高科技大厦203室举行。与会教师围绕国际金融与宏观金融领域的前沿动态、论文选题与研究方法,与Colacito教授展开讨论。教授结合自身学术经历,分享了问题选择、模型打磨与成果发表的心得,也回应了青年教师在研究起步阶段常遇到的困惑。
学术沙龙:
04高水平国际期刊发表经验分享
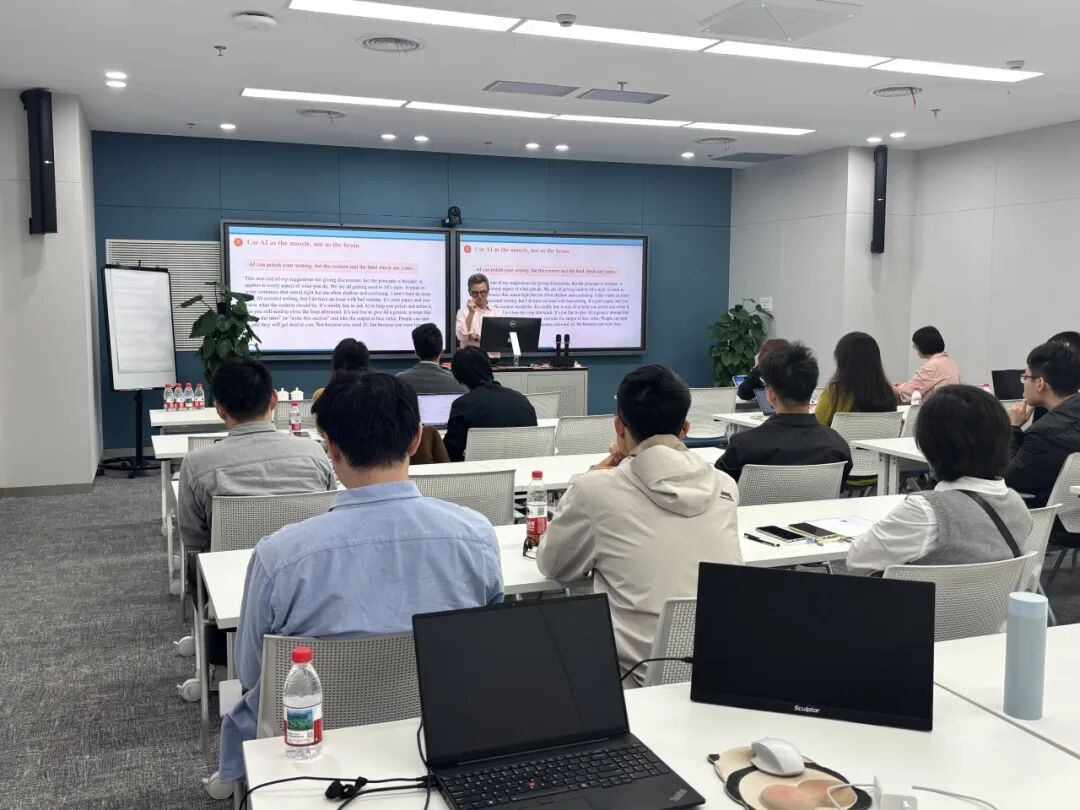
11月13日下午,学术沙龙在浩然304室举行。Colacito教授结合担任Review of Asset Pricing Studies编辑及Journal of Financial Economics、Journal of Financial and Quantitative Analysis、Management Science等期刊副编辑的经历,以及自己在American Economic Review、Journal of Political Economy、Journal of Finance等国际顶级学术期刊发表学术成果的经验,既从编辑与审稿人的视角,也从作者和投稿人的视角,分享了高水平国际期刊的选题偏好、写作规范与投稿策略等。
论文指导:
05量身定制的大师级学术辅导
11月10日至12日,每天下午开设一对一论文指导环节,围绕研究设计、实证方法与论文写作,Colacito教授逐篇阅读、逐点反馈,就识别策略是否成立、稳健性检验是否充分、叙事逻辑是否清晰提出具体修改建议。三天时间里,9位教师获得了这份“量身定制”的学术辅导。
一对一咨询:
06让交流从会场延伸到日常
11月8日全天和11月13日上午,中心还专门安排了开放式咨询与合作洽谈环节。学院师生就研究方向选择、国际学术合作、海外访学等议题与Colacito教授进行了一对一闭门交流;有合作论文意向的教师与Colacito教授进行了重点洽谈,并就后续研究计划交换了意见。教授的行程被切成许多个“小格子”,每一格里都装着一次珍贵而又真诚的学术对话。
精彩花絮
左右滑动查看更多
本次梵褀学术交流周,以主题报告打开视野,以短期课程夯实方法,以座谈会与沙龙促成对话,又以一对一指导与咨询把交流落到具体的人和研究上,形成“前沿讲授—深度研讨—个体指导”相结合的立体格局。
未来,“梵褀研究中心”将继续邀请全球顶尖学者驻校交流,让思想的火花在深度对话中碰撞,让智慧的光芒在学院沃土上绽放。
\ | /
07关于“梵褀研究中心”
在上海交通大学即将迎来建校130周年之际,聂凡淇校友慷慨捐资设立 “梵褀研究中心”,旨在促进全球顶尖学者专家的访问交流,拓宽学生学术视野,打造前沿学术对话平台;支持青年老师海外访学,搭建国际交流桥梁;助力优秀青年教师发展,构筑人才蓄水池。中心现已打造梵褀大师讲堂、梵褀学术交流周等多层次学术品牌活动,覆盖前沿思想分享与驻校深度研讨等多元形式。
这一平台的设立,源自一脉相承的学术积淀。自2014年牛津大学首个金融大数据实验室(Oxford—Nie Financial Big Data Lab)成立,到2017年其姊妹机构哥伦比亚大学聂氏智能资产管理中心(Nie Center for Intelligent Asset Management)建立,始终引领着智能金融的前沿研究,其标志性成果之一——连续时间强化学习理论(a continuous-time reinforcement learning (RL) theory),已为动态资产配置提供了坚实的数学基础与卓越的策略表现,并延伸至生成式AI的前沿领域。更重要的是,由他们发起并坚持举办的系列讲座,持续邀请全球顶尖学者与业界专家分享洞见,早已成为牛津、哥大学子接触最前沿金融科技、激发无限灵感的重要窗口。
在这里,思想不设边界,未来触手可及。
-
顶尖金融学者驻校一周深度对话,交大安泰梵褀学术交流周有哪些思想碰撞?
넶0 2026-11-18 -
周伯文:AI给出答案的前提,是人类构建思维链 | 洞见
넶0 2026-11-18 -
AI 时代,什么样的人才不可替代?对话亚洲第一的商业分析硕士项目
넶0 2026-11-18 -
校友故事|Trasy LOU(MBA):放下铁饭碗,从0到1创业重塑 B2B 金融科技
넶0 2026-11-18 -
港大邓希炜:大国有分歧,APEC的价值反而更高
넶0 2026-11-18 -
复旦-BI(挪威)MBA职业工作坊 | 用AI成就职业第二曲线
넶0 2026-11-18