你的海外业务,是在“走出去”还是“扎下去”?
解读中国企业出海的新趋势与关键命题。
当中国企业出海从产品出口走向全球经营,真正的挑战已不只是如何进入海外市场,而是如何在当地扎根、建立长期竞争优势。面对全球化格局重塑,中国企业该如何选择市场、应对风险、实现可持续增长?本文节选自中欧企业与资本市场研究中心与上海外服合作撰写的《2026企业国际化与跨境管理白皮书》,通过最新调研数据,解读中国企业出海的新趋势与关键命题。
中国经济正处于增长动能转换的阶段。改革开放以来,土地财政、基建投资与房地产链条构成了经济增长的重要支撑,但其边际贡献正在持续下降。中央提出发展新质生产力,指向的是从要素扩张转向技术创新驱动的内涵式增长。融资结构也在发生变化:2025年,全国社会融资规模增量中,对实体经济发放的人民币贷款增加15.91万亿元,低于企业债券、政府债券与非金融企业境内股票融资之和,非贷款融资占比首次超过一半①。信贷更多对应房地产与成熟产业,而股权与债券等直接融资,在支持创新型企业方面具有重要作用。与此同时,外需仍是增长的重要支撑,2025年货物和服务净出口对经济增长的贡献率为32.7%,仅次于最终消费支出②。
在这一背景下,中国经济的增长路径可以归纳为三条。第一,在增量方面,发展战略性新兴产业,推动全球价值链从西方向东方延伸,可称“东向”;第二,在存量方面,推进整合、转型与升级,向内要效率,可称“内向”;第三,无论存量还是增量行业,国际化都是必然选择。理解这一进程,需要区分国际化的趋势与方式:地缘政治变化正在重塑全球化的形态,中国企业正在进入一个“新全球化”时代。变化的是中国企业国际化的方式,而不是国际化这一趋势本身:中国企业国际化仍是中国经济发展到现阶段的内在要求。
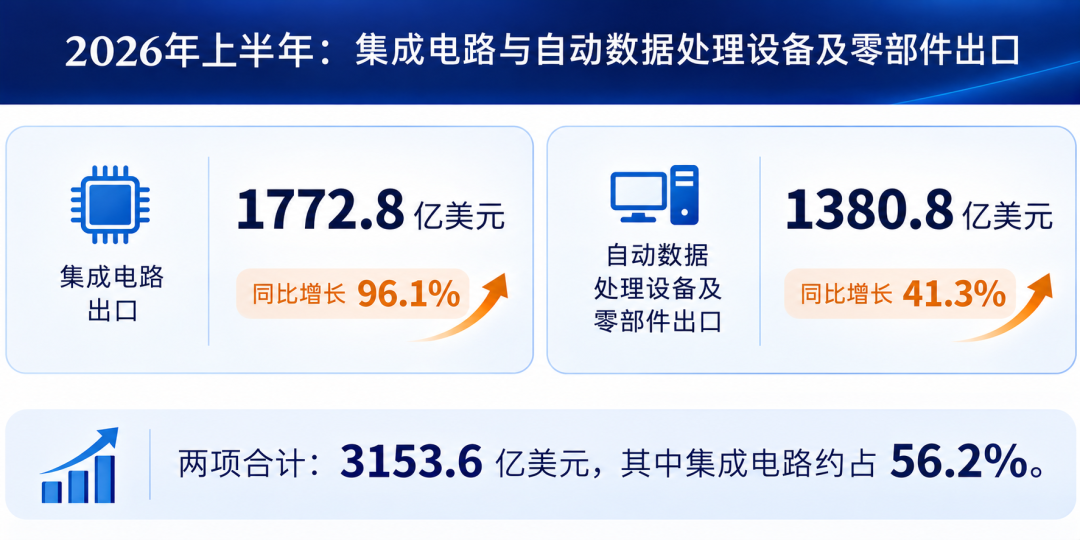
变化首先发生在国际化的形态上。产品在中国生产、再出口到海外的贸易型国际化,早已不是国际化的全部。对于存量行业,企业将生产、销售与服务等环节延伸至海外,通过在非洲、南美、中东等市场设厂、建设渠道与服务网络,逐步实现本地化经营;对于人工智能、生物医药等增量行业,技术研发、资源配置与市场拓展则往往从一开始就具有跨国属性。而支撑中国出口增长的核心力量,已经从劳动密集型产品转向资本与技术密集型产品。部分出口结构数据印证了这一变化:2026年上半年,集成电路出口1772.8亿美元,同比增长96.1%,创半年度历史新高;同期自动数据处理设备及零部件出口1380.8亿美元,增长41.3%,两项合计中,集成电路约占56.2%③。
压力同时来自规则层面。关税、出口管制与投资审查正在成为常态化的政策工具,供应链“去风险化”正在重塑全球价值链,安全考量在资源配置中的权重不断上升;欧盟碳边境调节机制自2026年1月1日起正式实施,并拟于2028年扩大至约180种钢铝密集型下游产品④,碳排放等合规要求由此直接影响企业进入海外市场的成本与条件。另一重压力同样不容低估:万亿美元规模的贸易顺差在国际舆论中容易被解读为产能威胁⑤,贸易摩擦也不再局限于价格与数量,而是进一步延伸至规则与合规层面。
更深层的挑战,在于企业的国际化经营能力建设。2025年,中国货物贸易顺差首次突破1万亿美元:按海关总署口径,前11个月顺差已达1.076万亿美元;按国家外汇管理局国际收支口径,全年顺差为1.061万亿美元⑥。同年,服务贸易逆差2381亿美元,对外投资收益逆差1284亿美元⑦。这些数据说明中国企业的产能与市场份额已经全球化,但是品牌、渠道、技术标准、属地组织与跨文化治理能力仍留在国内。顺差记在货物账上,逆差记在能力账上。
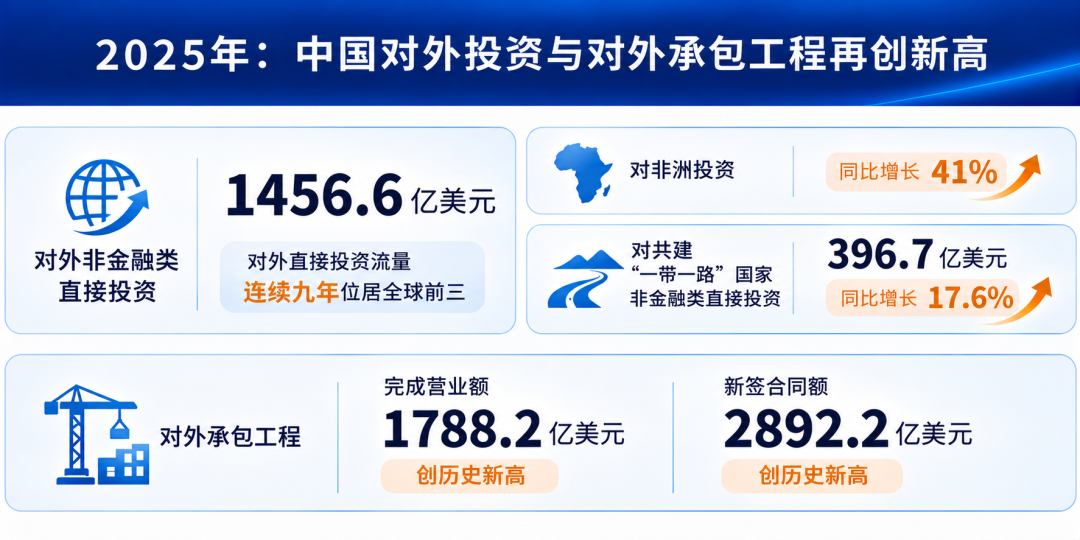
由此,企业出海的形态正从产品出口,转向产能、渠道、服务与组织的海外布局。2025年,中国对外非金融类直接投资1456.6亿美元,对外直接投资流量连续九年位居全球前三,其中对非洲投资增长41%,对共建“一带一路”国家非金融类直接投资396.7亿美元、增长17.6%⑧;对外承包工程完成营业额1788.2亿美元、新签合同额2892.2亿美元,均创历史新高⑨。随着海外业务规模扩大,经营质量与能力建设的重要性日益凸显。下文围绕为什么去、去哪里、怎么进与多久见效四个基本问题展开。这四个问题,正是上述变化在企业决策层面的投射。
一项更贴近企业一线实践的调研,为观察这一进程提供了补充。中欧国际工商学院EMBA2025级12个班的606份匿名调研问卷显示⑩,学员所在企业中已开展海外业务的占55.9%;在出海类型的多项选择中,渠道出海(跨境电商与贸易)以29.0%居首位,品牌出海占23.5%,而产能出海(海外建厂)为20.3%、科技出海(技术输出)仅占14.7%。尽管这一样本不能代表所有企业,但它提示我们:多数规模企业已经进入海外市场,但真正实现本地化生产与经营乃至技术输出的仍是少数。这也与中欧企业与资本市场研究中心与上海外服(集团)有限公司联合开展的对186家有代表性的中国企业国际化进程调研(以下简称“调研”)得出的判断一致:企业进入海外市场的速度,快于其在当地扎根的速度。本文的内容也主要来自两家机构基于该调研联合发布的《2026企业国际化和跨境管理白皮书》。
为什么去:
01推力决定出发,拉力决定走多远
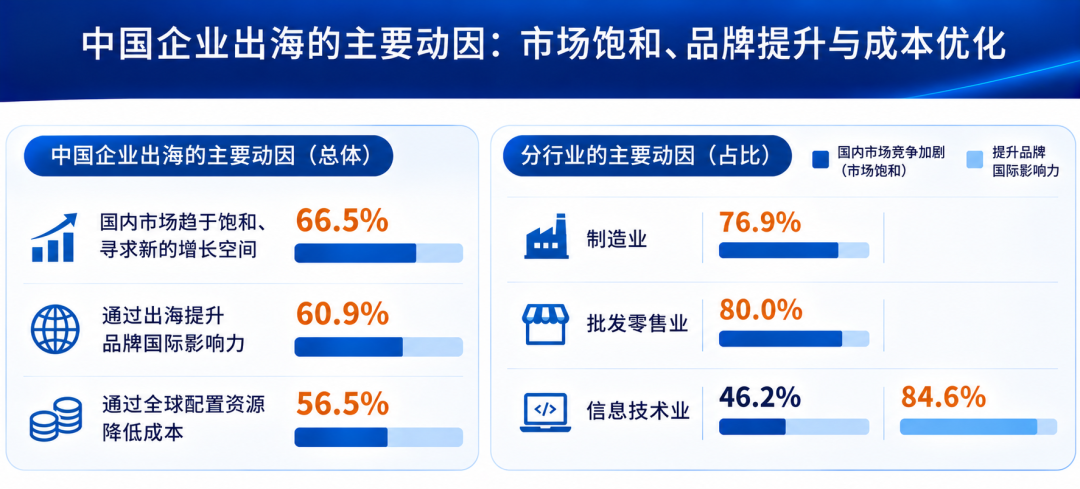
宏观层面的推力与拉力,如何体现在企业的出海决策中?该调研显示,66.5%的企业把国内市场趋于饱和、寻求新的增长空间列为首要动因,60.9%希望通过出海提升品牌国际影响力,56.5%着眼于通过全球配置资源降低成本。这表明,推力强于拉力。
分行业看,制造业与批发零售业将国内市场竞争加剧列为首要动因的比例分别为76.9%与80.0%,出海更多受到国内竞争压力的推动;信息技术业则有所不同,其品牌诉求以84.6%居各行业之首,国内饱和因素仅46.2%,为各行业最低。同样是出海,两类行业的战略侧重点有所不同。
不同起点如何转化为长期竞争优势,往往需要较长时间才能看清。新安化工于2009年进入非洲,起因是销售渠道受制于人:产品能够出口,品牌与终端却掌握在跨国公司手中,企业被迫向下游延伸。十七年后,企业积累的品牌与服务能力,使其有了缓冲大宗商品周期波动的基础。这个案例说明,起点可以是推力,但终点必须转换为拉力,否则企业可能只是把国内的相对过剩产能转移到了地理距离更远的市场。
去哪里:
02成本不再是首要标准
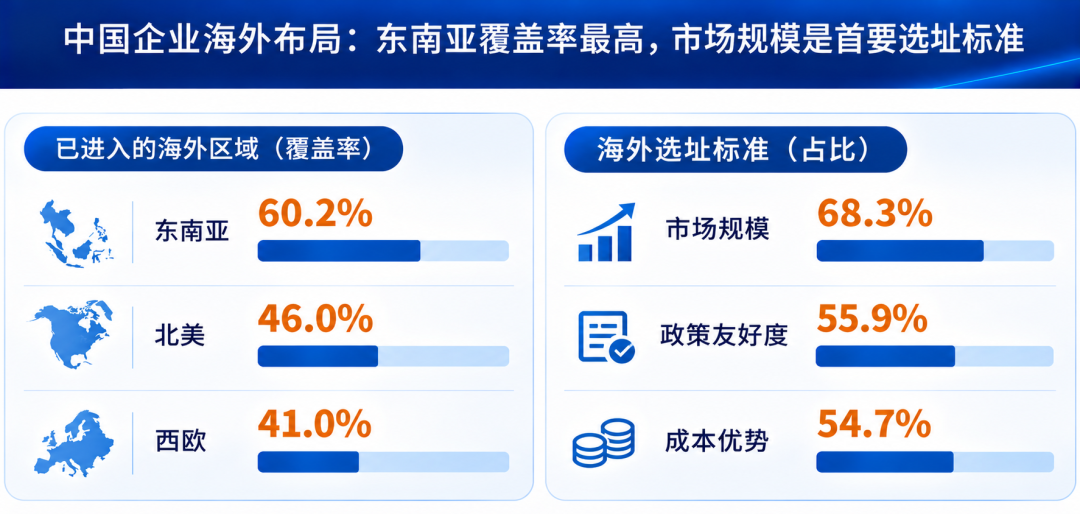
在受访企业已进入的海外区域中,东南亚以60.2%的覆盖率居各区域之首,北美46.0%、西欧41.0%紧随其后。更具启示意义的是选址标准的排序:市场规模以68.3%位列第一,政策友好度以55.9%次之,成本优势以54.7%退居第三。
成本优势被政策友好度反超,是一个值得重视的信号。牛建涛在该白皮书的专家洞察中指出,出海的底层逻辑正从成本套利转向规则共生。调研结果也表明:企业选择市场时,首先考量市场规模与规则的可预期性,其次才是要素成本。成本仍是重要变量,但需要与其他条件一并权衡。
另一个值得关注的现象在非洲。样本中已进入非洲的企业仅占21.1%,在各区域中排名靠后。这类市场对企业本地化经营的要求最高,实际进入的比例因而明显偏低。因此,“去哪里”不仅取决于哪里有增长空间,也取决于企业能否在当地建立持续经营的基础。
怎么进:
03集中决策与属地经营
企业的国际化初始决策主要由高层主导:59.0%由董事会或控股股东主导,国有企业中这一比例达73.1%。出海前的准备工作也已相当普遍,73.9%的企业在出海前进行实地考察,70.8%对目标市场开展系统调研,未做明确准备的仅1.9%。
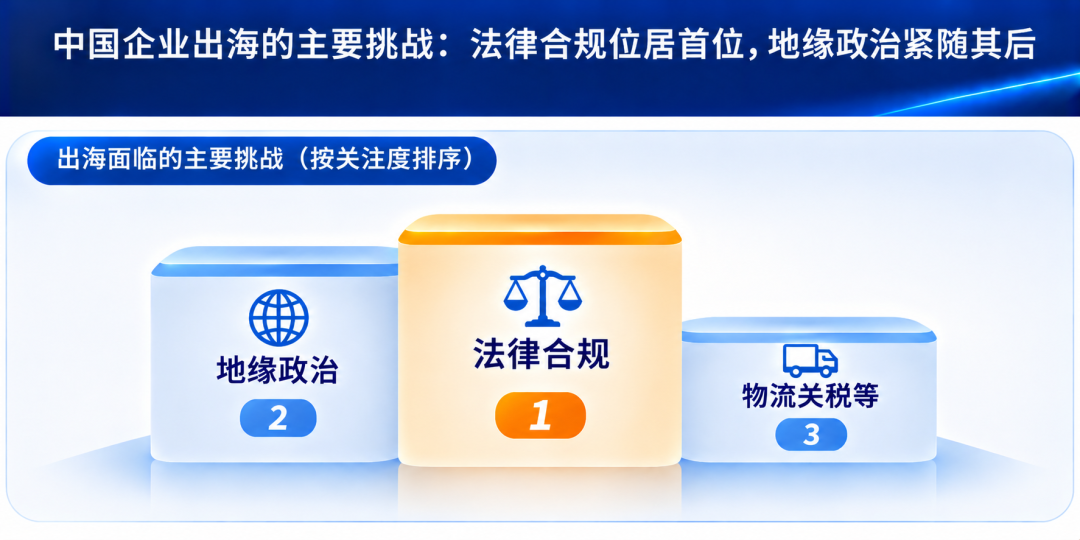
但准备工作并不能覆盖全部风险。在挑战排序中,法律合规位居首位;地缘政治以28.0%的首要提及率紧随其后,二者构成制度性风险的双峰,远高于物流关税(6.8%)等运营性挑战。前期调研有助于识别可预见的风险,而汇率波动、政策调整与地缘政治变化,则需要企业在经营过程中持续关注与应对。
决策权配置与本地化程度之间的张力同样尚未消解。在74.7%的企业中,海外本地员工占比过半,本地员工已成为海外业务的重要人员基础,但高管团队中以外派人员为主的企业占39.8%,仍高于以本地人员为主的37.6%。属地信息已经进入决策流程,但做出判断的职位尚未随之前移。
多久见效:
04投入在前,能力转换在后
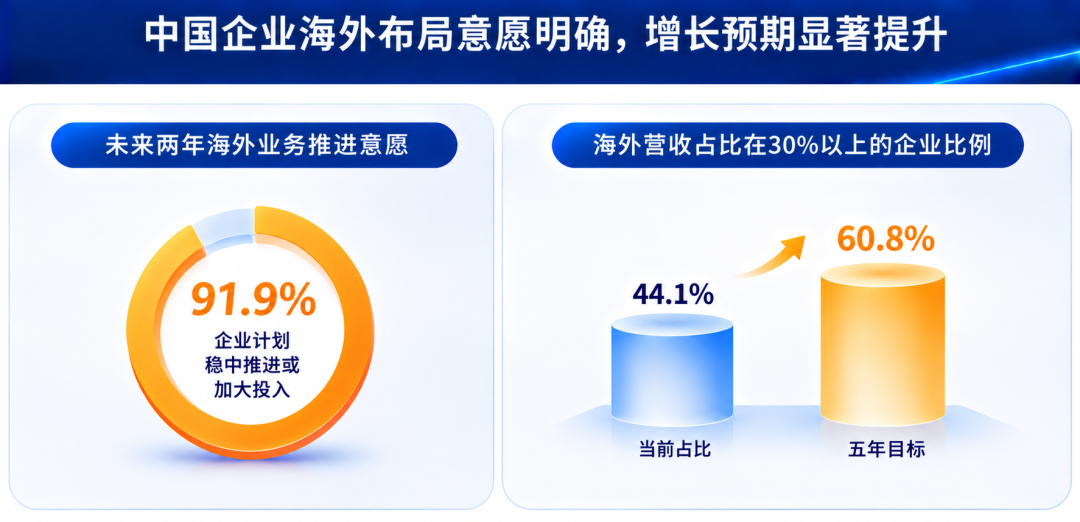
受访企业继续推进海外业务的意愿较为明确:91.9%的企业计划在未来两年稳中推进或加大投入。企业对海外业务的增长也抱有较高期待,当前海外营收占比在30%以上的企业为44.1%,按照受访企业设定的五年目标,这一比例将达到60.8%。这一缺口只能由时间来填补。
绩效衡量体系尚未同步成熟:9.3%的企业表示尚未形成出海绩效评估方式,其余多以战略或财务为导向,过程性指标普遍缺位。难点在于投入增加与能力形成之间存在的时间差。投入规模可以通过预算在较短时间内迅速扩大,而渠道、品牌、属地组织与治理机制中的每一项,都需要以年为单位积累。
05给决策者的三条提示
第一,明确终点。起点可以是产能与成本压力,但如果十年之后出海业务仍然只依靠价格竞争,则地理上的延伸并未转化为持久的竞争优势。判断标准并不复杂:海外业务是否在当地沉淀出品牌、渠道与服务能力。
第二,把风险管理做成机制,而不是停留在清单上。清单覆盖已知项,机制应对未知项,二者的区别在于是否将政治、汇率与合规变量纳入定期复盘的固定环节。
第三,把合规当作资产,而不是成本。规则正在成为准入门槛本身。越早把合规前置到产品与市场的规划环节,被规则制约的可能性就越低。█
【数据来源附录】
[1] 中国人民银行. 2025年金融统计数据报告. 中国人民银行, 2026-01-15
[2] 国家统计局. 2025年国民经济运行情况(国新办发布会答记者问). 国家统计局, 2026-01-19
[3] 海关总署. 2026年上半年进出口数据. 海关总署, 2026-07-14
[4] 商务部世界贸易组织司. 合规指南:2026年起出口欧盟要交“碳关税”. 商务部网站, 2026-01
[5] 中国新闻周刊. 破万亿,史无前例. 中国新闻周刊, 2025-12-17
[6] 海关总署. 2025年前11个月进出口数据. 海关总署, 2025-12-08;国家外汇管理局. 2025年全年国际收支数据. 国家外汇管理局, 2026
[7] 国家外汇管理局. 2025年全年国际收支数据. 国家外汇管理局, 2026
[8] 商务部对外投资和经济合作司. 2025年我国全行业对外直接投资简明统计. 商务部, 2026-01;商务部合作司负责人介绍2025年对外投资合作运行情况. 商务部, 2026-01-30
[9] 商务部合作司负责人介绍2025年对外投资合作运行情况. 商务部, 2026-01-30
[10] 中欧国际工商学院. 2025级EMBA学员企业情况调研(学院内部资料).
图片由AI生成。
-
全球视野 行知天下 | 2026北大光华GK上海全球选修模块圆满收官
넶0 2026-11-20 -
MiM China Walk | 从创新现场到出海前沿,看见真实的中国
넶0 2026-11-20 -
北大光华教师调研团走进中国石油
넶0 2026-11-20 -
同窗赴港|北大汇丰EMBA三地同学会联合参访交流
넶0 2026-11-20 -
创讲堂 预告 | 王少平:新大航海时代——中国制造企业的全球化之路
넶0 2026-11-20 -
以实践求真知,以科技见未来 | 金融EMBA2025级B班及52党支部长沙研学纪行
넶0 2026-11-20