融师问道・特聘教授丨伊万·沙利亚斯托维奇(Ivan Shaliastovich):研究不确定性、波动率与资产定价的学者
从保加利亚到沃顿,再到威斯康星杰出金融学讲座教授
融师问道
融师汇智,问道笃行
秉师者匠心传治学真义
怀育人初心守杏坛芳华
于学术深耕中教学相长
于薪火赓续里育时代英才
清华五道口“融师问道”专题
讲述师者故事、共鉴金融灼见
敬请持续关注
编者按:特聘教授是学院师资队伍的重要组成部分。他们立足国际学术前沿,参与教学授课、科研指导与学科建设,与全职教师互为支撑。即日起,学院推出特聘教授风采系列专栏,带大家走近每一位特聘教授。
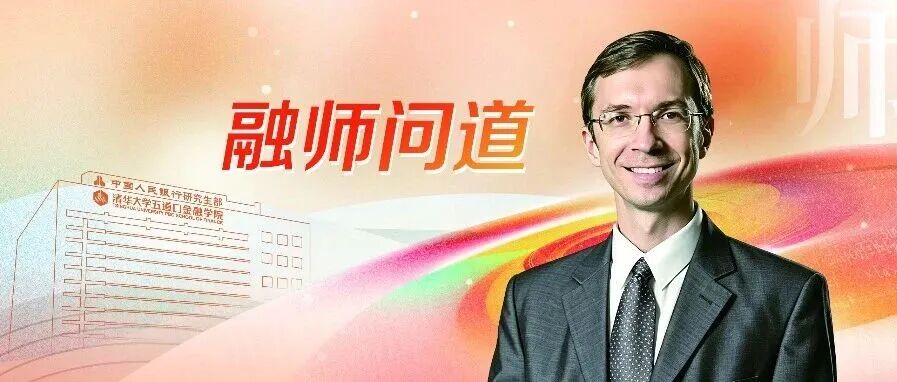
伊万·沙利亚斯托维奇(Ivan Shaliastovich)教授现任美国威斯康星大学麦迪逊分校威斯康星商学院托马斯·D. 与芭芭拉·C. 史蒂文斯(Thomas D. and Barbara C. Stevens)杰出金融学讲座教授,是宏观金融、资产定价与金融计量经济学领域的知名学者。他出生于保加利亚,在保加利亚美国大学(American University in Bulgaria)获经济学与数学学士学位,随后赴美国杜克大学(Duke University)深造,先后取得经济学硕士与经济学博士学位。博士毕业后,他先在宾夕法尼亚大学沃顿商学院(The Wharton School)担任助理教授,期间多次获得重要研究奖项,后加入威斯康星大学麦迪逊分校,从副教授晋升至正教授,并荣膺如今的杰出金融学讲座教授。他长期专注于不确定性、波动率风险与资产定价的前沿研究。
沙利亚斯托维奇教授与中国学术界的往来由来已久。早在2013年,他便到访清华大学,分享其关于期权市场风险调整的研究;2021年,他再次来到五道口金融学院,分享政策公告与资产价格的相关工作;2025年,他又在清华分享通胀区间与主观信念的研究。
01把“不确定性”写进资产定价
沙利亚斯托维奇教授的研究围绕一个核心问题展开:宏观层面的不确定性,如何传导为资本市场的风险与价格。在读博士阶段,他便与合作者搭建起连接宏观经济波动与资产价格的研究框架。他与拉维·班萨尔(Ravi Bansal)、阿米·亚龙(Amir Yaron)等人合作的长期风险(long-run risks)研究,深入考察波动率、宏观经济与资产价格的联动,成为该领域具有代表性的工作之一。
他的研究覆盖多类资产市场。在债券与外汇市场,他与班萨尔合作,用长期风险框架解释债券与货币收益率的可预测性之谜,成果发表于《金融研究评论》(2013年);在股票市场,他与吉尔·塞格尔(Gill Segal)、亚龙合作,区分“好不确定性”与“坏不确定性”,揭示二者对金融市场截然不同的影响(《金融经济学杂志》2015年);在企业资产定价方面,他与特蒂亚娜·达维迪乌克(Tetiana Davydiuk)等合作,估算美国企业资产的风险程度(《金融杂志》2023年)。此外,他还研究石油波动率风险、国际市场的波动传递、政策公告与汇率等问题,相关工作发表于《金融杂志》《金融经济学杂志》《金融研究评论》等国际顶级期刊。
02学术服务与荣誉
沙利亚斯托维奇教授长期服务学术共同体,现任《实证金融杂志》(Journal of Empirical Finance)、《银行与金融杂志》(Journal of Banking and Finance)与《数量经济学》(Quantitative Economics)副主编,并为数十家国际期刊担任匿名审稿人。他的研究屡获殊荣:2012年获美国中西部金融学会最佳资产定价论文奖,2013年获北方金融学会与IFSID衍生品最佳论文奖,2014年获雅各布斯·利维量化金融研究中心杰出论文奖,2018年获挪威国际金融年会最佳论文奖。
03与五道口的合作
受聘五道口金融学院特聘教授后,沙利亚斯托维奇教授与学院的合作迅速落地。2026年5月底至6月初,他首次以特聘教授身份来访,为学院师生主持一场特聘教授讲座,参与学院的学术研讨(Seminar),并与学院教授、博士生面对面交流。来访期间,他指导四名博士生开展研究工作。按规划,他还将于2027年春天再次到访学院。
沙利亚斯托维奇教授的研究,始终在做一件具体而专注的事:把“不确定性”这一难以直接观察的力量,转化为可以被度量、被定价的风险。从长期风险到波动率,从债券外汇到企业资产,十余年的学术思路一以贯之。如今,他把这套研究方法带进与五道口的合作,双方正以此为基础,共同推进宏观金融与资产定价领域的学术交流与人才培养。
-
全球视野 行知天下 | 2026北大光华GK上海全球选修模块圆满收官
넶0 2026-11-20 -
MiM China Walk | 从创新现场到出海前沿,看见真实的中国
넶0 2026-11-20 -
北大光华教师调研团走进中国石油
넶0 2026-11-20 -
同窗赴港|北大汇丰EMBA三地同学会联合参访交流
넶0 2026-11-20 -
创讲堂 预告 | 王少平:新大航海时代——中国制造企业的全球化之路
넶0 2026-11-20 -
以实践求真知,以科技见未来 | 金融EMBA2025级B班及52党支部长沙研学纪行
넶0 2026-11-20